Parcelar sem juros pode valer a pena quando o preço final é igual ao pagamento à vista e as prestações cabem no orçamento sem ameaçar outras despesas. A escolha também depende da necessidade da compra e da organização do orçamento familiar. O CET, ou custo efetivo total, é o indicador que reúne os custos de uma operação de crédito, incluindo juros e encargos.
Uma parcela pequena pode parecer fácil de pagar, mas vários compromissos juntos reduzem o dinheiro disponível para contas essenciais. Este guia ajuda a comparar o preço total, entender o peso das prestações e escolher com mais segurança. A decisão deve considerar o valor total da compra, não apenas o tamanho de cada prestação.
Principais pontos
- Compare o total parcelado com o preço à vista.
- Inclua as parcelas já ativas no orçamento familiar.
- Considere o CET quando a compra envolver crédito.
- Não use o limite do cartão como se fosse renda.
- Preserve dinheiro para despesas essenciais e emergências.
- Pague a fatura integral para evitar novos encargos.
Como funciona o parcelamento no cartão?
Uma compra de R$600 em 6 parcelas de R$100 mantém o total em R$600 quando não há acréscimos. Cada cobrança de R$100 aparece em uma fatura mensal, até completar as seis parcelas. O total não muda apenas porque o pagamento foi dividido.
O valor de cada parcela é diferente do valor total da compra. Essa distinção ajuda a evitar a impressão de que o produto custa somente R$100. A forma de parcelamento é uma condição comercial e pode variar entre lojas, produtos e ofertas.
A prestação mostra quanto sai em cada mês, mas a soma das prestações mostra quanto a compra custa.
Uma loja pode oferecer seis parcelas, enquanto outra aceita menos prestações ou apresenta um total diferente. O anúncio pode destacar o valor mensal, por isso a soma merece atenção antes da confirmação. O parcelamento no cartão não transforma uma compra de R$600 em seis compras independentes.
Conferir cada valor evita divergências entre a oferta e a tela de pagamento. A fatura registra as parcelas nos meses correspondentes, enquanto o comprovante mostra o valor contratado. Antes de confirmar, conferir se a soma das parcelas anunciadas corresponde ao valor final apresentado.
Como comparar o preço à vista e o parcelado?
O primeiro passo é comparar o total anunciado à vista com a soma de todas as parcelas, incluindo qualquer encargo informado. A diferença real aparece no valor final, não no destaque de uma prestação mensal. A comparação deve usar dois totais completos e claros.
O preço à vista pode ser menor, igual ou até maior que o total parcelado. A forma de pagamento, por si só, não revela se há juros ou outros custos embutidos no preço. A oferta precisa deixar visíveis os valores e as condições para o consumidor decidir.
A Lei 13.455/17 permite preços diferentes
A Lei 13.455/17 permite que o fornecedor cobre preços distintos conforme a forma de pagamento. Ela não obriga a loja a oferecer desconto para pagamento à vista nem a cobrar mais no parcelamento. O consumidor pode encontrar preços diferentes para dinheiro, cartão ou outros meios.
Essa diferença deve aparecer de forma clara na oferta. Se o anúncio mostra apenas o valor da parcela, fica mais difícil perceber quanto será pago ao final. O valor total, o número de prestações e os encargos informados ajudam a comparar condições.
O que decidiu o STJ sobre o mesmo preço
No REsp 1.876.423, o STJ decidiu que cobrar o mesmo preço à vista e a prazo não é, por si só, abusivo. A condição é que a oferta seja clara e não esconda encargos. Assim, o preço igual não prova que a compra seja vantajosa, mas também não torna a cobrança abusiva automaticamente.
O consumidor pode somar as parcelas e comparar esse total com o preço à vista anunciado. Se houver taxa ou outro acréscimo, o valor precisa entrar na conta. Uma oferta clara permite ao consumidor comparar os dois totais antes de aceitar a compra.
Parcelado sem juros vale a pena em quais situações?
Se o preço total não muda e o dinheiro já está reservado, parcelar pode preservar a liquidez enquanto as prestações são pagas. O parcelado sem juros vale a pena quando não cria aperto mensal nem depende de uma renda incerta. Planejamento e necessidade são condições centrais.
A escolha funciona melhor quando a compra é necessária, o valor está reservado, o preço é igual e a fatura pode ser paga integralmente. Se uma dessas condições falha, a vantagem pode desaparecer. O orçamento também precisa comportar as parcelas mensais sem cortar despesas importantes.
Quando o dinheiro já está reservado
Uma pessoa que tem R$3.000 guardados pode dividir um sofá desse valor em 12 parcelas de R$250. O dinheiro reservado continua disponível durante o período, em vez de sair de uma vez. Isso pode ajudar a manter liquidez para despesas próximas.
Em uma ilustração baseada nos valores de 2025, R$3.000 mantidos a 100% do CDI poderiam render cerca de R$400 em um ano. Esse número é uma estimativa ilustrativa, não uma promessa de ganho. O retorno real depende da aplicação, do prazo e dos impostos.
O valor reservado não deve ser confundido com dinheiro livre para outras compras. A educação econômica ajuda a entender como inflação e juros afetam as escolhas e os planos pessoais. Uma visão ampla da economia também pode dar contexto à decisão.
Quando a compra necessária não pode esperar
Uma geladeira quebrada ou um colchão sem condições de uso pode exigir uma compra imediata. Se a família não tem todo o valor disponível, parcelas sem acréscimo podem permitir a troca sem aumentar o preço total. O gasto precisa caber nas contas futuras.
Uma compra planejada também se diferencia de uma decisão por impulso. A necessidade deve ser concreta, e a prestação precisa caber mesmo se surgir uma despesa comum, como remédio ou conserto. Uma reserva completa para quitar o produto reduz o risco de depender de crédito caro.
A possibilidade de deixar o valor rendendo só ajuda se cada fatura for paga integralmente no vencimento.
Quando pagar à vista protege melhor o orçamento?
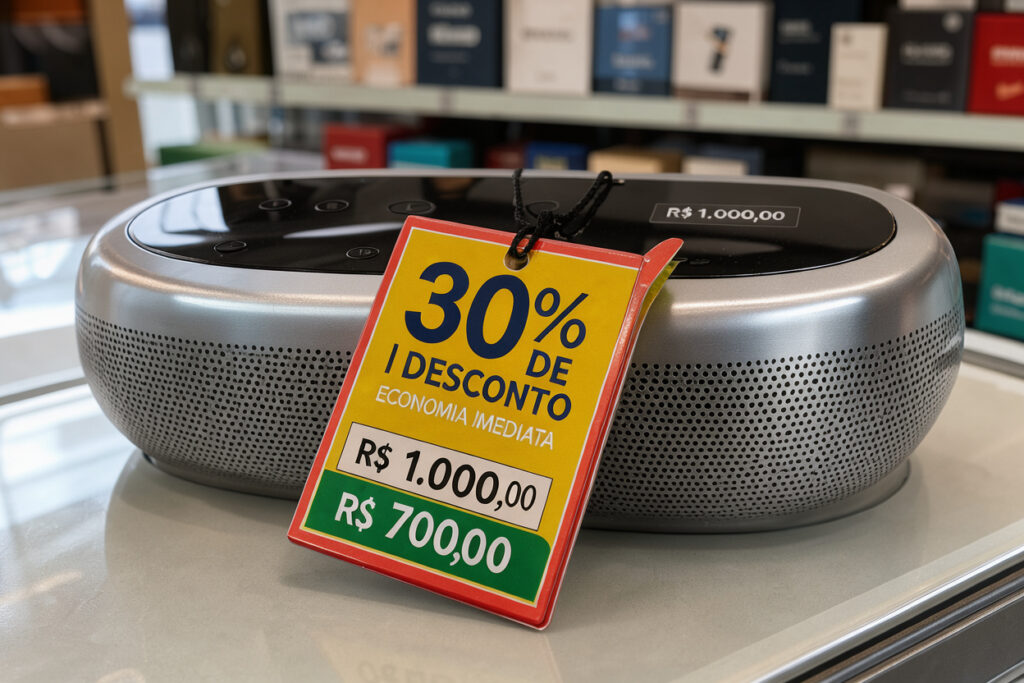
Um desconto à vista torna a compra mais barata quando reduz o total pago sem consumir uma reserva necessária. Como referência prática, um desconto acima de 5% costuma cobrir o custo de oportunidade de manter o dinheiro disponível. O desconto real precisa ser comparado ao valor total parcelado.
Um produto de R$1.000 com desconto de 5% custa R$950 à vista e economiza R$50. Com desconto de 10%, o total cai para R$900. A tabela compara esses exemplos hipotéticos com o pagamento parcelado sem desconto.
| Desconto à vista | Total à vista | Total parcelado |
|---|---|---|
| 0% | R$1.000 | R$1.000 |
| 5% | R$950 | R$1.000 |
| 10% | R$900 | R$1.000 |
Com o desconto de 5%, a diferença é de R$50; com o de 10%, chega a R$100. O pagamento à vista também pode ser preferível quando reduz a chance de compras impulsivas ou evita juros de uma operação de crédito. Já um desconto pequeno pode não compensar retirar dinheiro de uma reserva importante.
O consumidor deve considerar despesas próximas, como aluguel, contas e gastos de saúde. Uma compra mais barata não ajuda se a família precisar recorrer a crédito para pagar uma conta essencial. O pagamento à vista não deve retirar da família o dinheiro reservado para despesas essenciais ou emergências.
Como o acúmulo de parcelas aperta a renda?
Em abril de 2026, 80,9% das famílias brasileiras declararam ter algum tipo de dívida, um contexto que reforça o cuidado com compromissos mensais acumulados. Várias parcelas pequenas podem ocupar uma parte relevante da renda. A soma mensal importa mais que o valor isolado de cada compra.
Em abril de 2026, 29,7% das famílias tinham contas em atraso e 12,3% não tinham condições de quitá-las. O cartão era o principal fator de endividamento para 83,6% das famílias, e o cartão parcelado registrava juros de 181,2% ao ano. Em abril daquele ano, 54% da renda familiar estava comprometida com o cartão.
Em 2026, 49,9% da renda acumulada das famílias estava comprometida com dívidas. Esses indicadores nacionais mostram um cenário geral, não a situação de cada casa. Uma pessoa pode não ter dívida em atraso e ainda assim sentir o peso de várias parcelas simultâneas.
Considere três compras: um celular em 10 parcelas de R$300, uma TV em 12 de R$250 e roupas em seis de R$80. Enquanto os três compromissos coincidirem, serão R$630 por mês. A tabela ilustra uma conta doméstica, não uma média nacional.
| Compra | Parcelamento | Valor mensal |
|---|---|---|
| Celular | 10 x R$300 | R$300 |
| TV | 12 x R$250 | R$250 |
| Roupas | 6 x R$80 | R$80 |
| Total | parcelas simultâneas | R$630 |
Até cinco parcelamentos de R$80 somam R$400 por mês. Esse valor pode disputar espaço com alimentação, transporte e contas da casa, embora cada prestação pareça baixa. Um orçamento pessoal que separa gastos fixos e variáveis ajuda a enxergar quanto da renda já está comprometido.
A soma das prestações ativas revela o peso mensal que uma compra isolada não mostra.
O que acontece com o limite e a fatura do cartão?
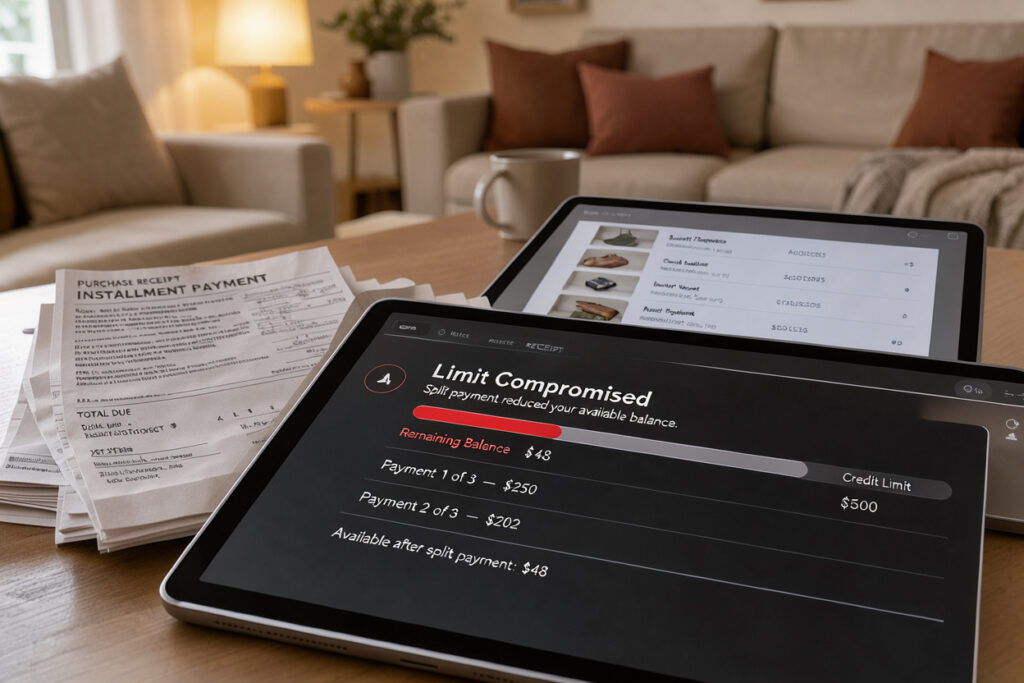
Mesmo quando a fatura recebe apenas uma parcela por mês, o limite pode ser comprometido pelo valor total da compra desde o início. Uma compra de R$1.000 em 10 parcelas pode ocupar R$1.000 do limite do cartão. O limite disponível volta gradualmente conforme as parcelas são pagas.
O cartão considera o total contratado, embora a fatura cobre as parcelas mês a mês. Por isso, uma pessoa pode ter renda para pagar a prestação e, ainda assim, não ter limite suficiente para concluir a compra. As regras de liberação podem variar conforme o cartão.
Antes de pagar, três verificações simples ajudam a evitar surpresas:
- Confirmar que o limite comporta o valor total da compra.
- Acompanhar a liberação gradual do limite depois dos pagamentos.
- Não tratar o limite disponível como renda livre para gastar.
Uma fatura com várias compras também pode ocupar o limite por mais tempo do que se espera. O limite não indica quanto a pessoa pode gastar sem afetar aluguel, alimentação ou outras contas. Conferir o limite disponível antes da confirmação evita descobrir tarde demais que outras despesas não cabem no cartão.
Quais custos podem estar escondidos no parcelamento?
Uma oferta anunciada como sem juros ainda pode sair mais cara se o preço parcelado já incluir encargos ou se outra modalidade cobrar juros. O CET reúne os custos de uma operação de crédito, incluindo juros e encargos. O total cobrado revela melhor o custo que o valor de cada prestação.
Em um exemplo, uma compra de R$1.000 pode chegar a R$1.150 pelo CET. A diferença de R$150 pode incluir juros e outros custos da operação. A expressão “sem juros” não substitui a conferência do total final.
Parcelamento no cartão e Pix parcelado não são necessariamente a mesma operação. O Pix parcelado pode incluir juros de 5%-10% ao mês em algumas situações. Uma taxa mensal pode elevar o custo rapidamente, mesmo quando as parcelas parecem pequenas.
Antes de aceitar, a pessoa precisa conferir o valor total, a taxa cobrada e o número de prestações. Se a tela informa apenas a parcela, o custo completo pode ficar menos evidente. Uma explicação simples sobre juros e taxas ajuda a entender por que cobranças diferentes aumentam o custo.
O nome da modalidade não basta para saber quanto será pago. O CET ajuda a reunir os custos da operação, mas a comparação ainda precisa considerar o preço final oferecido. A comparação deve usar o total efetivamente cobrado, não só o valor da prestação.
Como avaliar o rendimento do dinheiro guardado?
O rendimento que importa para comparar opções é o que sobra depois de impostos, taxas e do prazo de resgate. O retorno líquido pode ser menor que o número bruto exibido pela aplicação. O prazo e os tributos mudam o valor que chega à conta.
Em aplicações de renda fixa resgatadas antes de 30 dias, o IOF incide sobre o rendimento. A alíquota cai de 96% no primeiro dia a 0% a partir do 30º dia. O imposto de renda também reduz os rendimentos tributáveis conforme o prazo.
Rendimento líquido depois de impostos e taxas
O IR sobre rendimentos tributáveis usa alíquotas menores conforme o prazo da aplicação aumenta. A tabela mostra as faixas aplicáveis. A regra vale para rendimentos tributáveis, não para todo tipo de investimento.
| Prazo da aplicação | Alíquota de IR | Condição |
|---|---|---|
| até 180 dias | 22,5% | rendimentos tributáveis |
| 181 a 360 dias | 20% | rendimentos tributáveis |
| 361 a 720 dias | 17,5% | rendimentos tributáveis |
| acima de 720 dias | 15% | rendimentos tributáveis |
A taxa de custódia da B3 no Tesouro Direto é de 0,20% ao ano e começa a ser provisionada diariamente após a liquidação da compra. No Tesouro Selic, há isenção para valores de até R$10.000 por CPF. A cobrança incide apenas sobre o excedente.
Esses custos importam ao comparar uma aplicação de renda fixa com outra forma de usar o dinheiro. Tesouro Direto e produtos atrelados ao CDI podem ter regras e prazos diferentes. A educação econômica também ajuda a entender como juros e inflação afetam as escolhas de investimento.
Como conferir uma simulação de CDI
A Calculadora do Cidadão do Banco Central permite corrigir valores pelo CDI. Para simular, é preciso informar o percentual do CDI e as datas inicial e final do período. O resultado ajuda a estimar a correção antes de considerar tributos e taxas aplicáveis.
Uma simulação não transforma o rendimento em ganho garantido, nem substitui a análise do prazo de resgate. A aplicação precisa ficar disponível no momento em que as parcelas vencem. Use as datas reais da aplicação e do pagamento ao simular o retorno, sem tratar rendimento bruto como ganho garantido.
Quais direitos protegem quem compra a prazo?
Em operações de crédito ou financiamento, o consumidor deve receber informações claras sobre custos, parcelas e total antes de contratar. Os dados prévios permitem saber o que será pago e em quais datas. O artigo 52 do CDC exige a apresentação dessas condições antes da contratação.
O fornecedor deve informar preço, juros de mora, taxa efetiva anual, acréscimos, número e periodicidade das prestações. Também deve mostrar o total a pagar com e sem financiamento. Essas informações ajudam a identificar o custo do crédito e o compromisso assumido.
Informações obrigatórias nas operações de crédito
O CDC limita a multa de mora por inadimplência a 2% do valor da prestação. Em operações de crédito, o consumidor pode liquidar o débito total ou parcialmente antes do prazo. A liquidação antecipada reduz proporcionalmente os juros e demais acréscimos.
Esse direito se aplica à quitação antecipada de uma operação de crédito. O consumidor pode pedir o cálculo do saldo para entender o valor devido após a redução proporcional. A multa por atraso não deve ultrapassar o limite legal.
Desistência em compras fora do estabelecimento
Em compras pela internet ou feitas fora do estabelecimento comercial, o direito de arrependimento pode ser exercido em até sete dias. O prazo conta da assinatura do contrato ou do recebimento do produto ou serviço. O consumidor pode desistir sem pagar ônus pela devolução.
Os valores pagos devem ser devolvidos, inclusive frete e taxas. Esse direito se refere à forma como a compra foi feita, não ao número de parcelas escolhido. Guarde as mensagens e comprovantes da transação para registrar a data da compra e da entrega.
- Confira o preço, os juros de mora e a taxa efetiva anual.
- Leia o número e a periodicidade das prestações.
- Verifique o total com e sem financiamento.
- Guarde comprovantes de pagamento e de entrega.
Em compra pela internet ou fora do estabelecimento, guardar a confirmação do pedido e a data de recebimento ajuda a controlar o prazo de 7 dias.
Como organizar as parcelas e evitar atrasos?
Uma lista mensal de parcelas ativas mostra o que já está comprometido antes de uma nova compra. O controle financeiro fica mais simples quando cada valor tem uma data e um mês de término. Uma referência prática é manter compromissos parcelados entre 15%-20% da renda líquida.
Esse intervalo é uma referência de planejamento, não uma regra obrigatória para todas as famílias. A renda, as despesas fixas e a reserva para imprevistos mudam o espaço disponível. Uma revisão mensal do orçamento pessoal ajuda a ajustar o teto quando a situação muda.
Monte um calendário de compromissos
Uma rotina curta permite acompanhar os vencimentos sem depender da memória. Quatro ações mantêm os compromissos visíveis:
- Registrar cada prestação e o mês em que termina.
- Definir um teto de parcelas, usando 15%-20% da renda líquida como referência.
- Programar lembretes para os vencimentos das faturas.
- Reavaliar novas compras quando uma parcela termina.
Como referência prática, cada compra pode ficar em até seis ou, no máximo, 12 parcelas. Prazos longos mantêm o compromisso por mais tempo e podem se sobrepor a outras despesas. Manter no máximo dois cartões também pode simplificar o controle das datas e das cobranças.
Um orçamento pessoal sustentável separa despesas fixas e variáveis e reserva espaço para imprevistos. O registro mensal mostra quando a renda muda ou uma conta aumenta. Assim, uma compra nova não depende apenas da sensação de que a prestação cabe.
Se não conseguir pagar a fatura integral
Parcelar uma compra não é o mesmo que parcelar a fatura do cartão. O parcelamento da fatura pode envolver juros e encargos, enquanto a compra pode ter sido anunciada sem juros. Antes de aceitar uma nova condição, é importante conferir o custo total.
Parcelar a fatura transforma um saldo em dívida de crédito, e os encargos podem elevar o valor devido.
Se a fatura integral não puder ser paga, a prioridade é consultar imediatamente as condições e o custo total antes de aceitar outro parcelamento.
Conclusão
Parcelar sem juros é uma ferramenta de pagamento, não uma razão para comprar algo que não cabe no orçamento. A escolha pode ajudar quando não encarece a compra e as prestações cabem na renda sem afastar dinheiro de despesas essenciais. O compromisso precisa continuar viável até a última cobrança.
Antes da próxima compra, a pessoa pode somar as parcelas ativas e comparar o total da oferta com o preço à vista. Essa checagem leva poucos minutos e mostra o custo e o impacto mensal juntos. Antes de confirmar a próxima compra, anote o total à vista, o total parcelado e o compromisso mensal que já existe.